Google Wallet
- 13.69KReseñas
- 4,3
- Desarrollador
- Google LLC
- Lanzado
- 25 jul 2017
Capturas de pantalla
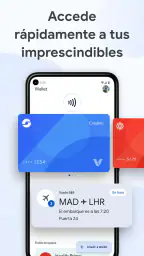
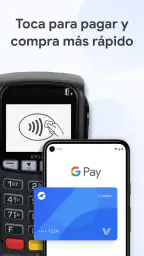
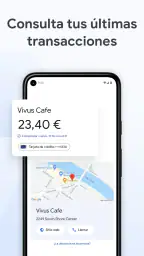
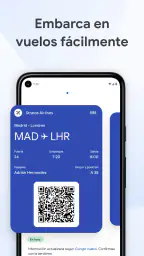
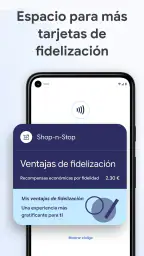
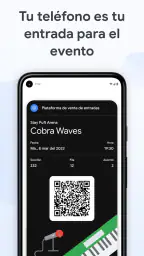
Google Wallet es una aplicación de finanzas de Google LLC pensada para reunir en el teléfono aquello que necesito tener a mano en mis pagos y gestiones cotidianas. Después de probarla, mi impresión es bastante clara: no intenta sustituir una cuenta bancaria ni convertirse en una herramienta completa para controlar el presupuesto. Su valor está en reducir pasos cuando quiero consultar o utilizar elementos digitales relacionados con mi vida diaria.
La aplicación se puede instalar gratis y tiene clasificación PEGI 3, así que el acceso básico no exige comprarla. Ese punto importa porque su utilidad no depende de pagar una suscripción para empezar a usarla. Aun así, conviene separar el precio de la aplicación del funcionamiento de los servicios financieros que cada persona añada: las condiciones, comisiones o requisitos de una tarjeta, banco o método de pago no los decide Wallet.
Una cartera digital centrada en lo cotidiano
Lo primero que noté es que Google Wallet funciona mejor cuando la entiendo como una cartera digital, no como una aplicación de banca. Su propuesta consiste en ofrecer un lugar rápido para acceder a lo esencial del día a día, especialmente cuando no quiero buscar una tarjeta, una entrada o un elemento guardado entre correos y aplicaciones diferentes.
La experiencia tiene sentido para quien ya vive dentro del ecosistema de Google y prefiere una solución integrada en Android. El desarrollador es Google LLC, y esa relación se percibe en la forma en que la aplicación encaja con el teléfono. No necesito abrir una plataforma bancaria completa para realizar una acción sencilla relacionada con un medio de pago o consultar algo que he guardado en la cartera.
El nombre puede llevar a pensar que se trata de una billetera universal capaz de reemplazar cualquier documento, tarjeta o sistema de pago. Yo no la interpretaría de esa manera. Su utilidad real depende de la compatibilidad del elemento que quiero añadir, del banco o servicio implicado y de las funciones disponibles en mi dispositivo. Por eso, antes de convertirla en mi única opción, comprobaría que mis tarjetas y usos habituales funcionan como espero.
Qué aporta frente a llevarlo todo por separado
La ventaja más visible aparece en los pequeños momentos de fricción. Si tengo que pagar, buscar una tarjeta concreta o mostrar un elemento digital, una cartera centralizada puede ahorrarme cambiar entre aplicaciones. Ese ahorro no parece espectacular en una sola ocasión, pero se nota cuando uso el teléfono varias veces durante el día.
También me parece útil como punto de consulta. En lugar de depender de la memoria para recordar dónde guardé cierta información, puedo revisar la cartera y localizar lo que esté disponible allí. No la usaría como archivo general de documentos, pero sí como un espacio más ordenado para aquello que tiene relación directa con pagos, accesos o gestiones compatibles.
Frente a una cartera física, la comodidad está en llevar menos cosas encima y en aprovechar un dispositivo que normalmente ya tengo conmigo. Frente a la aplicación de cada banco, la diferencia está en que Wallet ofrece una capa más directa para el uso diario. La aplicación bancaria sigue siendo más apropiada para revisar movimientos detallados, administrar productos financieros o resolver incidencias de una cuenta.
La comparación con otras carteras digitales también requiere matices. En un iPhone, la opción más natural suele ser la cartera integrada de Apple, porque está profundamente ligada a ese sistema. En Android, Wallet tiene más sentido si quiero una experiencia coherente con los servicios de Google. No elegiría una aplicación solo por la marca: elegiría la que sea compatible con mi teléfono, mis tarjetas y los servicios que utilizo realmente.
Un uso diario que muestra su valor
Imaginemos una mañana con varios desplazamientos y compras. Antes de salir, reviso que la tarjeta que uso habitualmente esté disponible en la cartera. Al llegar a una tienda, no tengo que sacar la cartera física ni abrir la aplicación del banco para una acción sencilla. Más tarde, si necesito localizar otro elemento digital guardado, vuelvo al mismo lugar en vez de revisar conversaciones, correos o capturas de pantalla.
Ese escenario no convierte a Google Wallet en una herramienta de planificación financiera. Lo que hace es concentrar accesos frecuentes. Para mí, esa diferencia es importante: la aplicación vale por la rapidez y la organización, no por ofrecer análisis de gastos o asesoramiento económico.
Un consejo práctico es preparar la cartera antes de necesitarla. Añadir o verificar los elementos en casa, con tiempo y conexión estable, evita descubrir en una caja o en una entrada que algo no está disponible. También revisaría cuál es la tarjeta predeterminada y comprobaría que sé cambiarla cuando quiero utilizar otra. La comodidad solo aparece si la configuración inicial está bien hecha.
Coste real y lo que significa que sea gratuita
Google Wallet es gratuita como aplicación. Eso significa que puedo probar su propuesta sin pagar por descargarla ni por mantenerla instalada. Desde el punto de vista del valor, es una entrada sencilla: si mi teléfono y mis servicios son compatibles, el riesgo económico de probarla es bajo.
Sin embargo, “gratis” no significa que todas las operaciones financieras asociadas sean gratuitas. Una compra puede estar sujeta a las condiciones de mi banco, de la tarjeta o del comercio. Wallet actúa como herramienta de acceso y gestión dentro de la experiencia del teléfono; no elimina las reglas del proveedor financiero. Yo revisaría siempre esas condiciones por separado, sobre todo si una operación concreta incluye divisas, crédito, retiradas u otros servicios bancarios.
También evitaría valorar la aplicación por funciones que pertenecen a terceros. Si una tarjeta no admite cierto uso, no necesariamente se trata de un fallo de Wallet, pero sí reduce su valor para mí. La pregunta práctica no es solo “¿cuánto cuesta?”, sino “¿me permite hacer lo que necesito con los medios que ya uso?”. En este caso, la respuesta depende bastante del contexto personal.
La escala inspira confianza, pero no sustituye la comprobación
La aplicación tiene una media de 4,3 y reúne alrededor de 2,2 millones de valoraciones. Además, supera los mil millones de instalaciones, una escala que indica que muchas personas la han incorporado a su rutina. Esa popularidad me parece relevante como señal de madurez y de interés, aunque no garantiza que cada banco, tarjeta o teléfono ofrezca exactamente la misma experiencia.
Su lanzamiento fue el 25 de julio de 2017, así que no estamos ante una herramienta recién llegada. La edad de la aplicación juega a su favor porque ha tenido tiempo para integrarse en el ecosistema de Google y convertirse en una opción reconocible. Al mismo tiempo, una aplicación con una trayectoria larga puede cambiar con las actualizaciones, por lo que conviene acostumbrarse a revisar la interfaz después de cambios importantes.
La ficha indica un mínimo de Android 9. Para quien utiliza un teléfono relativamente actual, ese requisito no debería ser una barrera importante; para un dispositivo antiguo, sí puede ser decisivo. Antes de organizar toda mi rutina alrededor de Wallet, comprobaría la versión de Android y la compatibilidad concreta de los servicios que quiero incorporar.
La fricción que aparece cuando algo no encaja
La principal limitación no está en abrir la aplicación, sino en las dependencias externas. Una cartera digital solo resulta completa si los emisores, comercios y servicios que utilizo participan o son compatibles. Si una tarjeta importante no funciona como necesito, terminaré alternando entre Wallet, la aplicación del banco y la cartera física. En ese caso, la promesa de simplificación pierde fuerza.
Otra posible molestia es la concentración de elementos sensibles en el teléfono. Aunque llevar menos tarjetas puede ser cómodo, también hace que el dispositivo se vuelva más importante para mi rutina. Yo mantendría una alternativa razonable para situaciones en las que el teléfono esté sin batería, no esté disponible o una operación no se complete como esperaba.
La aplicación tampoco sustituye una buena organización financiera. Si quiero categorizar gastos, crear presupuestos, estudiar ingresos o revisar mis hábitos de consumo, buscaría una aplicación especializada o utilizaría las herramientas del banco. Intentar convertir Wallet en un gestor de presupuesto sería frustrante porque su propósito es más concreto.
Hay además una diferencia entre guardar algo y utilizarlo en cualquier circunstancia. Tener un elemento dentro de la cartera no implica automáticamente que todos los terminales, comercios o sistemas de acceso lo acepten. Por eso, en viajes, eventos importantes o desplazamientos largos, yo confirmaría de antemano qué alternativas tengo. La comodidad funciona mejor cuando no depende de una sola vía.
Consejos para aprovecharla sin complicarse
Mi primer consejo es empezar con pocos elementos. Añadir solo la tarjeta o el recurso que uso con más frecuencia permite comprobar la experiencia sin llenar la cartera de opciones que después dificultan elegir. Cuando ya sé cómo responde en mi entorno habitual, puedo incorporar otros elementos compatibles.
El segundo es separar la tarjeta predeterminada de la tarjeta adecuada para cada compra. La opción por defecto sirve para ganar velocidad, pero no siempre coincide con la que quiero usar. Antes de confirmar una operación, revisaría la selección, especialmente si llevo varias tarjetas personales, de trabajo o con finalidades distintas.
El tercero es no confundir rapidez con ausencia de control. Aunque Wallet facilite el acceso, seguiría revisando los movimientos desde mi banco. Esa combinación me parece más segura desde el punto de vista práctico: la cartera sirve para la acción inmediata y la aplicación bancaria para comprobar el resultado con más detalle.
Un cuarto uso interesante es reducir la dependencia de capturas de pantalla y mensajes antiguos. Cuando un elemento compatible puede guardarse de forma organizada, resulta más fácil localizarlo que buscarlo en una conversación. Aun así, no guardaría información de manera indiscriminada. Solo incorporaría aquello que realmente necesito consultar y que tenga sentido dentro de una cartera digital.
Finalmente, mantendría el teléfono actualizado y protegido con las herramientas normales del sistema. No presentaría esto como una función exclusiva de Wallet, sino como una condición básica para cualquier aplicación que concentre medios de pago o información personal. La comodidad pierde valor si descuido la seguridad general del dispositivo.
Para quién merece la pena
Yo recomendaría Google Wallet a quien utiliza Android, paga con frecuencia desde el teléfono y quiere reunir sus opciones habituales en un único lugar. También puede resultar conveniente para una persona que alterna entre tarjetas y desea acceder a ellas sin llevar siempre una cartera física completa.
Es especialmente adecuada para quien ya utiliza servicios de Google y valora una experiencia integrada. No hace falta ser experto en finanzas: su propuesta se entiende mejor como una herramienta de uso diario que como una plataforma de inversión o administración bancaria.
También puede ser una buena elección para alguien que quiere probar una cartera digital sin asumir un coste de entrada. Como es gratuita, puedo comprobar si encaja en mi rutina y dejar de usarla si no resuelve un problema real. Esa facilidad de prueba es uno de sus puntos de valor más claros.
Quién debería elegir otra solución
No la escogería como herramienta principal si mi prioridad es llevar un control exhaustivo del presupuesto. Para eso prefiero una aplicación bancaria completa o un gestor financiero que detalle categorías, objetivos y evolución de los gastos.
Tampoco la pondría en el centro de mi rutina si uso un iPhone y ya estoy satisfecho con la cartera nativa de Apple. En ese caso, añadir otra capa puede aportar más confusión que comodidad. La mejor cartera suele ser la que está disponible en el dispositivo que uso y es aceptada por mis servicios habituales.
Si dependo de tarjetas, bancos o sistemas que no son compatibles con la experiencia que necesito, también la dejaría en segundo plano. Una aplicación gratuita no tiene mucho valor si me obliga a mantener varias soluciones para completar las mismas tareas. En ese escenario, la compatibilidad pesa más que la marca o la cantidad de instalaciones.
Mi veredicto sobre la descarga
Después de probarla, considero que Google Wallet ofrece un valor práctico y fácil de entender: centraliza accesos cotidianos sin cobrar por la aplicación. No la compraría esperando una suite financiera completa, porque no es ahí donde está su fortaleza. La elegiría para pagar o consultar elementos compatibles con menos pasos, manteniendo la aplicación del banco para el control detallado.
Su balance me parece favorable para usuarios de Android que ya cuentan con medios compatibles y quieren una cartera digital sencilla. La escala de uso, su trayectoria y la integración con Google son argumentos tranquilizadores, pero no reemplazan la comprobación individual de tarjetas y servicios.
Mi recomendación final es probarla con una configuración pequeña, verificar que responde bien en las situaciones que más se repiten y conservar una alternativa para los momentos en que el teléfono o la compatibilidad fallen. Si buscas rapidez para el día a día y no un gestor de dinero completo, Google Wallet puede encajar muy bien; si buscas análisis financiero profundo o compatibilidad universal, elegiría otra herramienta o la usaría solo como complemento.
Aspectos destacados
- Permite añadir tarjetas de fidelización y entradas en un mismo lugar.
- La autenticación biométrica protege los pagos y el acceso a la aplicación.
- Se integra con algunos relojes inteligentes compatibles para pagar sin el móvil.
- Las notificaciones informan rápidamente sobre compras y movimientos recientes.
- La configuración inicial es sencilla para usuarios familiarizados con servicios de Google.
Limitaciones
- No todos los bancos y tarjetas son compatibles según el país.
- Algunas funciones dependen de que el comercio acepte pagos sin contacto.
- Puede requerir conexión para actualizar determinados pases o billetes.
- La disponibilidad de funciones varía considerablemente entre regiones.
- El historial mostrado puede ser menos completo que el de la app bancaria.
Preguntas frecuentes
¿Qué es Google Wallet y para qué sirve?
Google Wallet es la aplicación de Google para guardar y utilizar tarjetas de crédito o débito, tarjetas de fidelización, billetes, pases y determinados documentos digitales desde un teléfono Android o un reloj Wear OS. Después de añadir una tarjeta compatible, puedes pagar en comercios que acepten pagos sin contacto, consultar pases y acceder rápidamente a tus elementos guardados sin llevarlos físicamente.
¿Es seguro pagar con Google Wallet?
Google Wallet incorpora varias medidas de seguridad para proteger tus pagos. En las compras sin contacto normalmente se utiliza un número virtual o token en lugar del número real de tu tarjeta, por lo que el comercio no recibe directamente esos datos. Además, el dispositivo suele exigir desbloqueo mediante PIN, patrón, contraseña o biometría antes de autorizar un pago, aunque la disponibilidad puede variar según el banco y el país.
¿Qué bancos y tarjetas son compatibles con Google Wallet?
La compatibilidad depende del país, del banco emisor y del tipo de tarjeta. No todas las tarjetas de crédito, débito, prepago o empresariales pueden añadirse, incluso si pertenecen a una red compatible como Visa o Mastercard. Antes de descargarla o intentar pagar, conviene consultar la lista oficial de entidades admitidas y confirmar con tu banco que la tarjeta permite pagos móviles y tokenización.
¿Necesito conexión a Internet para pagar con Google Wallet?
Para añadir tarjetas, activar algunas funciones, descargar pases o completar determinados procesos de verificación sí puedes necesitar conexión a Internet. Sin embargo, los pagos sin contacto pueden funcionar temporalmente sin conexión, ya que el teléfono dispone de credenciales de pago almacenadas de forma segura. La cantidad de operaciones disponibles sin conexión no es ilimitada y puede variar según Google, el banco y la configuración del dispositivo.
¿Qué requisitos debe cumplir mi teléfono para usar Google Wallet?
Para utilizar Google Wallet necesitas normalmente un dispositivo Android compatible, una versión actualizada del sistema, bloqueo de pantalla configurado y compatibilidad con NFC si deseas realizar pagos sin contacto. El teléfono también debe cumplir los requisitos de seguridad de Google; los dispositivos rooteados, con sistemas modificados o con ciertas configuraciones no certificadas pueden no permitir pagos. La disponibilidad de funciones cambia según la región.


